
Esta guía está pensada para explicar cómo pueden analizarse rentas de alquiler dentro de un expediente hipotecario sin prometer que el banco computará el 100% del alquiler ni dar asesoramiento fiscal.
- Orientación documentada
- Sin promesas de aprobación
- Decisión final de la entidad
- Derivación profesional cuando procede
Respuesta directa
Una renta de alquiler puede formar parte de la fotografía económica del solicitante, pero no debe suponerse que la entidad computará todo el importe cobrado. El banco puede revisar contrato, antigüedad, regularidad, movimientos, declaración fiscal, gastos asociados, deuda del inmueble alquilado y su propio criterio de prudencia.
Para situar esta decisión dentro del proceso completo, consulta la guía general de hipotecas.
Gastos y deuda del inmueble alquilado
La renta mensual no debe analizarse aislada. Conviene revisar la hipoteca pendiente del inmueble, comunidad, seguros, impuestos, mantenimiento y otros gastos que reduzcan el margen real. La entidad decidirá qué parte del alquiler acepta como ingreso y con qué documentación; Fénix prepara un escenario prudente sin dar por hecho que se computará el 100%.
Si cambia la condición principal del expediente, el siguiente contraste útil es hipoteca autónomos.
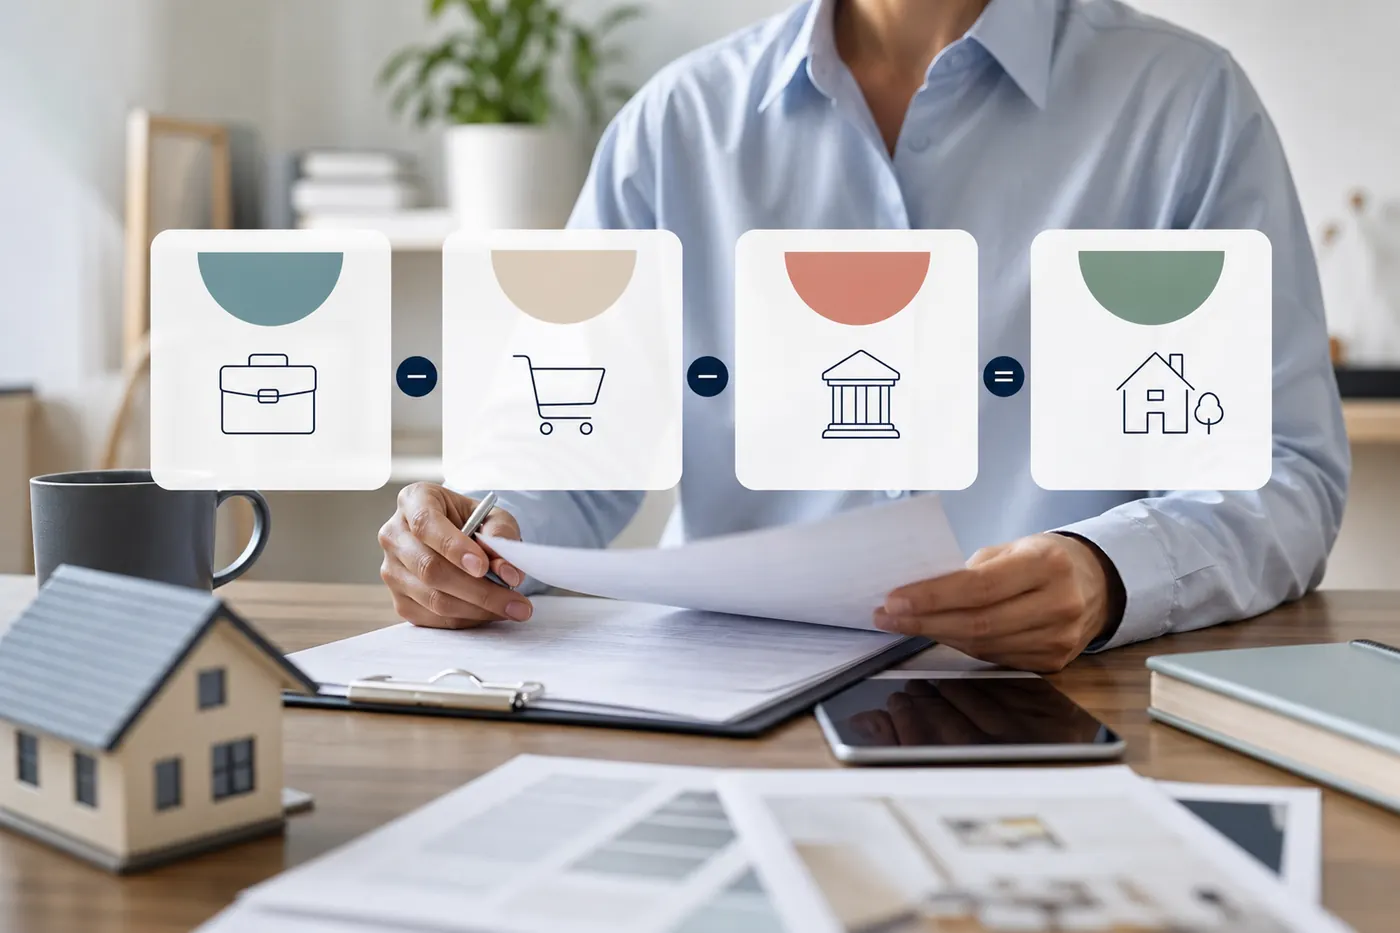
Ingreso bruto no es ingreso disponible
Cobrar 900 € al mes no significa que esos 900 € deban sumarse íntegramente al salario. Hay que separar gastos, deuda del inmueble, posibles periodos sin renta y criterio interno de la entidad.
Tres lecturas prudentes
Antes de cerrar este paso, puede ayudar revisar hipoteca con jornada parcial con los datos ya acreditados.
Renta estable y documentada
Puede reforzar el expediente si la entidad la acepta dentro de sus criterios.
Renta reciente o irregular
Puede requerir más histórico o ser computada de forma conservadora.
La alternativa inmediata se entiende mejor al compararla con hipoteca docentes.
Renta comprometida por gastos o deuda
Conviene analizar el resultado neto, no solo el ingreso bruto.
Fuentes externas oficiales
- Agencia Tributaria para obligaciones y documentación fiscal aplicable.
- Banco de España · Cliente Bancario para información hipotecaria general.
Cómo acreditar el alquiler
No basta con indicar cuánto se cobra al mes. Conviene que contrato, movimientos bancarios, histórico de cobros y documentación fiscal cuenten la misma historia. Si el alquiler es reciente, irregular o tiene incidencias, se explica de forma separada para que la entidad pueda aplicar su propio criterio sin inflar artificialmente la capacidad de pago.
Continuidad del alquiler
La antigüedad del contrato, la regularidad de los cobros y las posibles interrupciones ayudan a entender la estabilidad real de esa renta. Un alquiler reciente puede estudiarse, pero no debe presentarse como si tuviera el mismo historial que otro mantenido y cobrado con normalidad durante más tiempo.
Documentos según la fuente
Nóminas, contratos, declaraciones fiscales, certificados, vida laboral, facturas o movimientos bancarios cumplen funciones distintas. La carpeta debe mostrar correspondencia entre lo declarado y lo cobrado. Cuando intervienen varios pagadores o países, interesa ordenar cada fuente y explicar transferencias sin mezclar conceptos ni ocultar diferencias de fechas. En rendimientos por alquiler para hipoteca, la duda que condiciona el caso se documenta con la evidencia disponible en el expediente sin anticipar la respuesta de la entidad. La secuencia de trabajo queda sujeta a la condición pendiente del expediente.
Componentes variables
Horas, complementos, incentivos, facturación irregular o rentas no deberían tratarse como si fueran idénticos a un importe previsto fijo. Se revisa su recurrencia y su peso dentro del total, usando periodos suficientemente representativos. Si un componente depende de una circunstancia temporal, se presenta separado para no sostener la operación planteada sobre una cifra excepcional. En flujos por alquiler para hipoteca, el límite práctico de este paso se documenta con la evidencia disponible en el expediente para conservar un margen prudente. La recomendación provisional se revisa frente a la cifra más reciente.
Qué conviene preparar
- Contrato de arrendamiento vigente.
- Movimientos que acrediten cobros.
- Histórico suficiente para demostrar regularidad.
- Información de la hipoteca o cargas del inmueble alquilado, si existen.
- Gastos asociados que reducen el ingreso neto real.
- Declaración fiscal cuando proceda.
- Situación de ocupación y continuidad del alquiler.
Deudas y obligaciones personales
Al revisar «ingresos justificados por alquiler para hipoteca», préstamos, tarjetas, pensiones, pagos aplazados y otras cuotas deben incorporarse desde el inicio. También resulta prudente reflejar costes previsibles asociados a la etapa profesional. Una solicitud sostenible necesita margen después de todas las obligaciones, no solo una relación favorable entre la mensualidad propuesta y un mes de recursos especialmente alto. En rendimientos por alquiler para hipoteca, la duda que condiciona el caso se calcula con el dato que podría cambiar la conclusión sin anticipar la respuesta de la entidad. La recomendación provisional solo se mantiene con la condición pendiente del expediente.
Caso de preparación de ingresos profesionales
Álvaro, 39 años. Tiene ingresos ligados a su actividad profesional y necesita presentar ingresos por alquiler para hipoteca con una trayectoria documentada y componentes variables separados. Situación orientativa creada para explicar el proceso sin representar un testimonio real.
Revisión editorial
Quién revisa esta información
El equipo hipotecario de Fénix Capital ha preparado y revisado esta página sobre ingresos por alquiler y nueva hipoteca, no cuentes como seguro todo lo que cobras. Puedes conocer su trayectoria y forma de trabajo en quiénes somos.
Última revisión editorial .
Respuestas claras
Preguntas sobre ingresos por alquiler para hipoteca
¿El banco cuenta el alquiler como ingreso?
Puede tenerse en cuenta, pero no hay una regla universal ni debe asumirse que la entidad computará el 100% de la renta. Se revisan contrato, cobros acreditados, antigüedad, fiscalidad, gastos y deuda del inmueble, y después cada banco aplica su propio criterio.
¿Basta con enseñar el contrato?
No. El contrato ayuda, pero normalmente también conviene acreditar los cobros, su regularidad y la documentación fiscal que corresponda. Si el alquiler es reciente o presenta incidencias, se explica y documenta en lugar de darlo por consolidado.
¿Se cuenta el alquiler bruto?
No conviene hacer el estudio sumando el alquiler bruto como si todo estuviera disponible. Hay que considerar los gastos y obligaciones asociados y, además, la entidad puede aplicar un porcentaje o criterio de prudencia propio sobre la renta acreditada.
¿Influye que la vivienda alquilada tenga hipoteca?
Sí. La cuota y el saldo de la hipoteca de esa vivienda forman parte de las obligaciones que hay que revisar. El alquiler cobrado y la deuda asociada se analizan juntos para evitar presentar como disponible un margen que en realidad ya está comprometido.
¿Qué pasa si el contrato es reciente?
Sobre Qué pasa si el contrato es reciente, la respuesta debe basarse en los datos acreditados de ingresos alquiler hipoteca y no en una promesa general. Contratos sucesivos, proyectos, guardias o cambios de empleador se ordenan en una cronología verificable. En ingresos alquiler hipoteca, una transición reciente se explica con fechas y documentos; no se oculta ni se interpreta por sí sola como inestabilidad.
¿Necesito declarar fiscalmente el alquiler?
El alquiler debe estar correctamente tratado en la documentación fiscal que corresponda. Para el estudio hipotecario interesa que contrato, cobros y declaraciones sean coherentes. Si hay dudas sobre cómo tributa un caso concreto, esa parte debe revisarla un asesor fiscal.
¿Puedo usar ese ingreso para una segunda vivienda?
Puede formar parte del estudio, pero no debe darse por hecho que la entidad lo computará íntegramente. En una segunda vivienda se revisan también la deuda total, el ahorro disponible, la aportación necesaria y el margen después de asumir la nueva cuota.
¿Hacéis Pre-OK en 24 horas cuando se dispone de la documentación necesaria para ingresos por alquiler para hipoteca?
La respuesta inicial puede prepararse en 24 horas cuando la documentación necesaria está completa; no es una aprobación bancaria. Fénix Capital prepara y contextualiza el expediente, mientras la entidad aplica su análisis y toma la decisión final. En ingresos alquiler hipoteca, las cuestiones laborales, societarias, fiscales o internacionales se derivan al especialista correspondiente.
Revisar qué parte del alquiler es sostenible
Cuéntanos el caso y revisaremos qué información hace falta para orientarlo con rigor.
Si este alquiler forma parte de una nueva compra
Revisa la deuda actual, el ahorro disponible y cuánto margen conserva la operación antes de contar la renta como segura.