01
Deuda actual
La hipoteca vigente, préstamos, tarjetas y otras cuotas forman parte del análisis total.

SEGUNDA VIVIENDA
Comprar una segunda casa no se estudia igual que tu vivienda habitual. La entidad puede exigir más aportación propia y analizará con más detalle tu deuda actual, el ahorro disponible, la cuota total del hogar y la finalidad de la compra.
En Fénix Capital revisamos la operación completa antes de que reserves: vivienda actual, cargas, nueva compra, liquidez, tasación, gastos y margen mensual.

QUÉ CAMBIA
No basta con comprobar que puedes pagar otra cuota. Hay que revisar cuánto debes todavía de tu vivienda actual, qué obligaciones mensuales ya existen, cuánto dinero propio puedes aportar y qué margen quedará después de asumir la nueva operación.
La hipoteca vigente, préstamos, tarjetas y otras cuotas forman parte del análisis total.
En una segunda vivienda puede ser necesario aportar más dinero que en una compra habitual.
No es lo mismo uso familiar, vacacional o inversión. La finalidad puede cambiar el análisis.
La suma de gastos de ambas viviendas debe seguir dejando una economía cómoda.
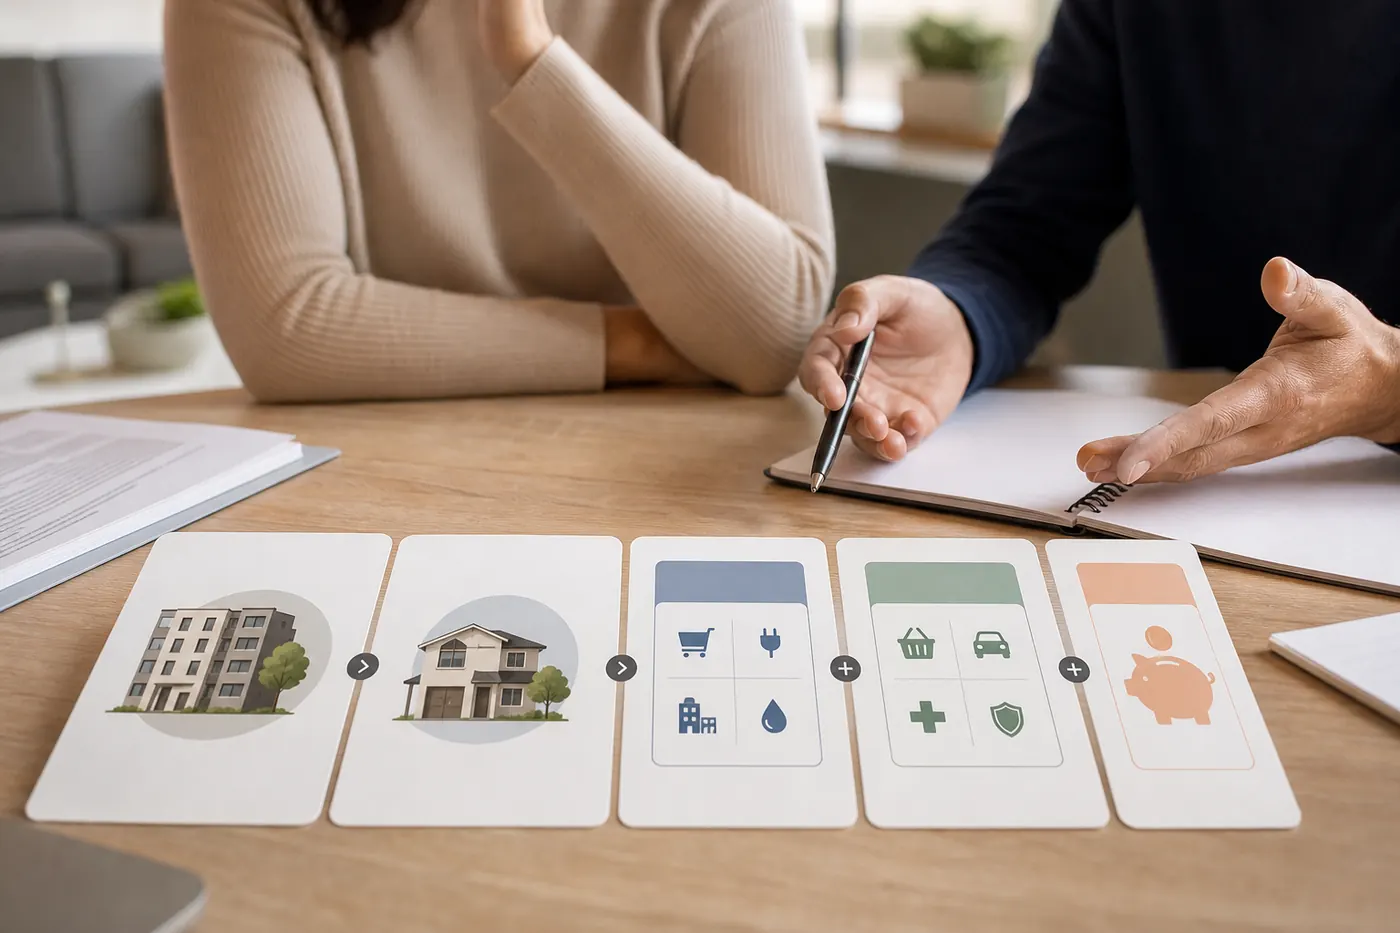
NO MIRES SOLO LA NUEVA CUOTA
Dos viviendas implican más gastos fijos, mantenimiento, impuestos, seguros y posibles periodos sin uso o sin alquiler. Si la compra depende de que todo salga exactamente como esperas, el margen puede ser demasiado pequeño.
QUÉ REVISAMOS
Saldo hipotecario, cuota, valor aproximado, cargas y gastos recurrentes. Si existe alquiler, se analiza con prudencia y documentación.
Precio, tasación, ubicación, estado del inmueble, destino y gastos de adquisición. No todas las segundas viviendas reciben el mismo tratamiento.
Comprar una segunda vivienda no debería consumir todos tus ahorros. Conservar margen puede ser tan importante como conseguir la financiación.
ESCENARIOS
Deuda controlada, ahorro suficiente y una cuota total que sigue siendo cómoda. Es el escenario con más capacidad para comparar alternativas.
La compra puede ser posible, pero deja poco colchón o exige demasiado ahorro. Aquí conviene bajar precio, aumentar aportación o replantear plazos.
Si necesitas vender otro activo o alquilar la vivienda actual para que todo cuadre, ese supuesto debe analizarse antes de considerarlo seguro.
ERRORES FRECUENTES
No conviene asumir que una entidad financiará igual una segunda residencia que una vivienda habitual.
Entrada y gastos pueden absorber mucha liquidez. Quedarte sin colchón aumenta el riesgo de la operación.
Un ingreso futuro no debe tratarse como garantizado hasta conocer su acreditación y el criterio de la entidad.
IBI, comunidad, seguros, mantenimiento y reparaciones pueden alterar mucho el presupuesto real.
Reservar sin conocer la aportación necesaria puede generar presión si la financiación final es menor de la esperada.
Una segunda vivienda debería seguir siendo sostenible aunque aparezca un gasto importante o cambie temporalmente un ingreso.
MÉTODO FÉNIX CAPITAL
Ingresos, deuda, vivienda actual, ahorro y obligaciones mensuales.
Precio, finalidad, tasación, gastos y aportación propia necesaria.
Calculamos cómo queda el presupuesto con las dos viviendas y un margen razonable.
Ordenamos la información económica y del inmueble para reducir dudas antes de presentar el caso.
Valoramos qué estructura puede tener más sentido según el perfil y los criterios de las entidades.
La compra debe seguir funcionando incluso sin depender de un escenario excesivamente optimista.
CALCULA TU BASE
La calculadora hipotecaria sirve para obtener una referencia inicial. Después hay que sumar la deuda vigente, los gastos de ambas viviendas y la aportación propia que pueda exigir la operación.
PREGUNTAS FRECUENTES
No necesariamente. Las entidades pueden aplicar criterios distintos según destino, deuda actual, ahorro, porcentaje solicitado y riesgo total de la operación.
No existe una cifra universal. Hay que sumar la parte del precio no financiada, los gastos de compra y un colchón razonable para no quedarte sin liquidez.
Sí. La cuota vigente y el resto de deudas afectan a la capacidad total. También importa el saldo pendiente y el margen mensual que queda después de asumir la nueva cuota.
Puede plantearse, pero cambia la finalidad de la operación. No conviene asumir que el alquiler futuro computará íntegramente o desde el primer día.
Dependerá de cómo se acrediten y del criterio de la entidad. La compra debería sostenerse con prudencia incluso si el alquiler tarda en comenzar.
Puede influir en tasación, documentación y operativa, pero no existe una regla universal. Lo importante es que el inmueble y la operación puedan valorarse correctamente.
Lo prudente es conocer primero un escenario de aportación, cuota y gastos para reducir el riesgo de comprometerte con una compra que luego no encaje.
SIGUIENTE PASO
Revisamos la operación completa para que sepas cuánto ahorro necesitas, qué cuota total asumirías y qué puntos pueden condicionar la financiación.
La aprobación y las condiciones finales corresponden a la entidad y dependen del perfil y del inmueble.
ESTUDIO SEGUNDA VIVIENDA