01
Precio de compra
Debe encajar con tus ingresos, tu ahorro y la posible tasación del inmueble.

COMPRA + REFORMA · CÓRDOBA
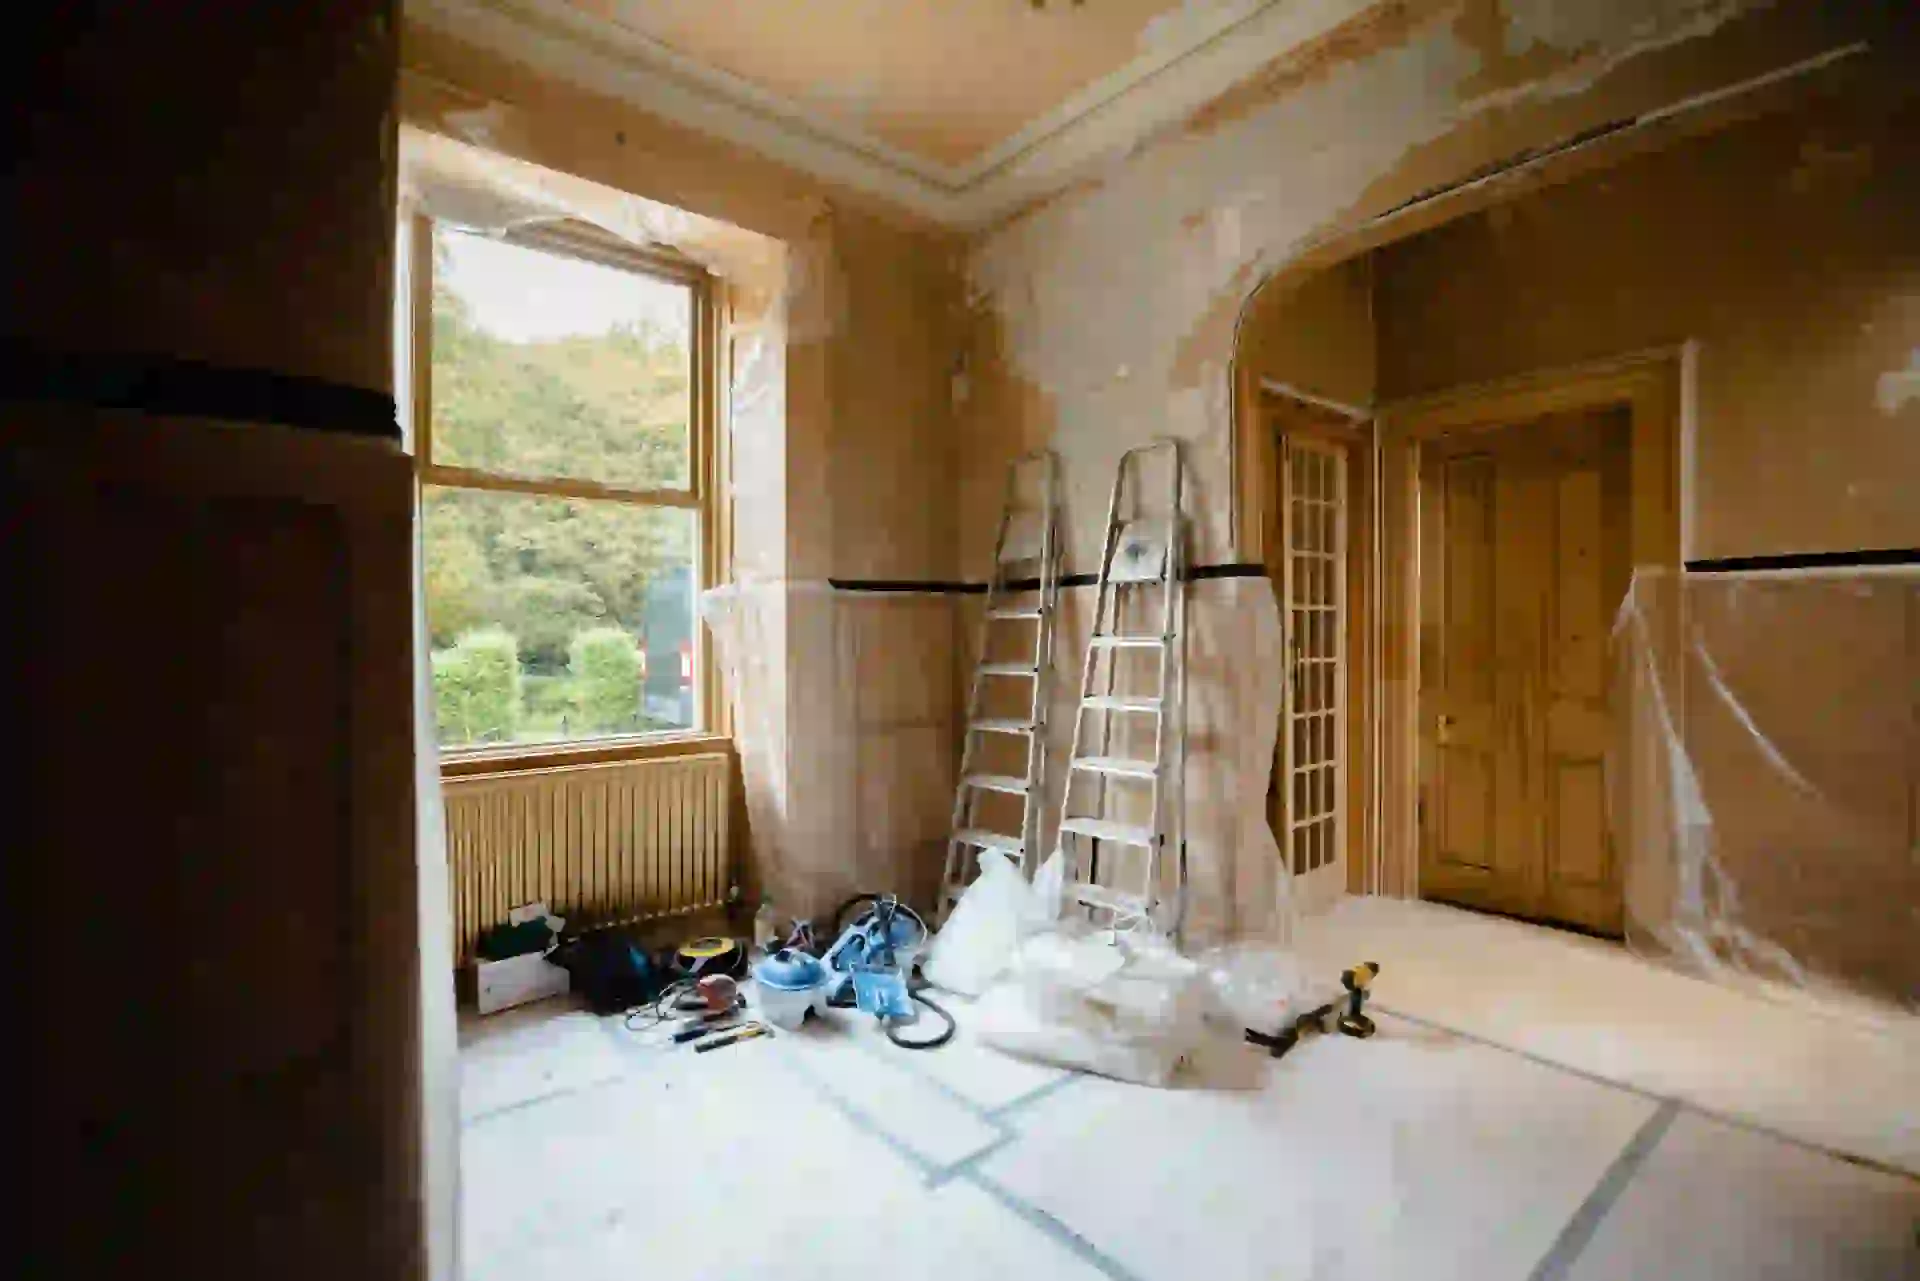
Una casa para reformar puede ser una oportunidad, pero solo si compra, obra y gastos se estudian como una sola operación. Revisamos precio, presupuesto de reforma, ahorro, tasación, documentación y cuota final antes de que firmes compromisos.
El objetivo no es prometer que toda reforma puede financiarse dentro de la hipoteca, sino saber qué estructura tiene sentido según tu perfil, la vivienda y los criterios de la entidad.
MIRA LA OPERACIÓN COMPLETA
En una vivienda que necesita obra hay que sumar reforma, impuestos y gastos, posibles honorarios técnicos, licencias cuando correspondan, desviaciones del presupuesto y el margen que quieres conservar después de firmar.
Debe encajar con tus ingresos, tu ahorro y la posible tasación del inmueble.
Cuanto más concreta sea la reforma, mejor se puede valorar su impacto financiero.
Una compra que solo funciona sin desviaciones puede quedar demasiado ajustada.
La operación debe dejar margen mensual después de comprar y terminar la reforma.
ANTES DE FIRMAR
Uno de los errores más habituales es enamorarse del potencial del inmueble y dejar la financiación para después. Si el presupuesto real sube, la tasación no acompaña o faltan permisos y documentación, el margen puede desaparecer muy rápido.
QUÉ ANALIZAMOS
Ingresos, estabilidad, deudas, ahorro y cuota cómoda. No trabajamos solo con el máximo teórico que podría aceptar una entidad.
Precio, estado del inmueble y posible valoración. Una reforma no aumenta automáticamente el valor en la misma cuantía que cuesta.
Presupuesto, alcance, posibles licencias, plazos y documentación del inmueble. Una obra poco definida añade incertidumbre al estudio.
CUÁNDO PUEDE TENER SENTIDO
Puede estudiarse cuando todavía vas a comprar y quieres analizar la adquisición y parte de la obra dentro de una misma estrategia. Exige revisar tasación, presupuesto, ahorro, documentación y viabilidad global.
Puede ser útil para reformas más pequeñas, aunque normalmente concentra el pago en un plazo menor y puede añadir una cuota mensual elevada justo después de comprar.
Si el inmueble ya es de tu propiedad, la operación cambia. Puede valorarse financiación con garantía hipotecaria u otras alternativas, pero costes y trámites deben compararse.
Puede ser razonable si la obra no consume el colchón del hogar. Descapitalizarte por completo para reformar puede dejarte sin margen para gastos o desviaciones.
ERRORES FRECUENTES
Si todavía no sabes qué financiación puede encajar, el plazo contractual puede convertirse en presión.
Instalaciones, materiales, cambios de distribución o imprevistos pueden elevar el coste real de la obra.
No conviene construir toda la operación sobre la idea de que la reforma aumentará automáticamente la valoración.
Según el alcance de la obra pueden existir trámites y costes adicionales que deben entrar en los números.
Comprar y reformar sin liquidez suficiente puede convertir cualquier retraso o ajuste en un problema.
Decidir primero la casa y después cómo pagar la reforma suele dar una imagen incompleta del coste real.
MÉTODO FÉNIX CAPITAL
Partimos de ingresos, deudas, ahorro y margen mensual para definir un rango de compra prudente.
Revisamos precio, estado del inmueble, reforma prevista y si el presupuesto tiene lógica.
Sumamos compra, reforma, gastos e imprevistos para estimar el esfuerzo real de la operación.
Ordenamos información económica, nota simple, presupuesto y puntos sensibles antes de presentar el caso.
Valoramos alternativas según perfil, vivienda, obra y criterios de las entidades que puedan tener sentido.
La prioridad es que la compra siga funcionando aunque aparezca una desviación razonable de obra.
CALCULA ANTES DE COMPROMETERTE
Usa la calculadora hipotecaria para estimar importe, plazo e ingresos y después añade el presupuesto de reforma, los gastos y un margen para desviaciones.
PREGUNTAS FRECUENTES
Puede estudiarse en determinados casos, pero no debe darse por hecho. La entidad revisará el perfil, la vivienda, la tasación, el presupuesto de obra y la estructura completa de la operación.
Lo recomendable es disponer al menos de una estimación seria y coherente. Cuanto mayor sea la obra, más importante resulta definir partidas, alcance y costes con suficiente detalle.
La valoración depende del encargo, del estado del inmueble, del proyecto y del criterio técnico. No debe suponerse que cada euro invertido en la reforma aumentará el valor exactamente en la misma cantidad.
Es uno de los riesgos principales. Por eso conviene incluir un margen para desviaciones y comprobar que la operación sigue siendo sostenible si el presupuesto aumenta.
Depende del importe, plazo y cuota. Puede ser útil para obras pequeñas, pero una cuota adicional alta puede tensionar el presupuesto justo después de comprar.
Sí puede estudiarse. Lo importante es analizar conjuntamente precio, estado del inmueble, presupuesto de obra, gastos, tasación y capacidad de pago antes de comprometerte.
Además de la documentación económica habitual, cobran importancia la información del inmueble, la nota simple cuando corresponda y el presupuesto o proyecto de reforma. La documentación exacta depende del caso y de la entidad.
SIGUIENTE PASO
Si has encontrado una vivienda que necesita obra, revisamos el coste completo antes de que firmes una reserva o unas arras sin tener claro el escenario financiero.
La viabilidad y las condiciones finales dependen del perfil, la vivienda, la reforma, la tasación y la entidad.
ESTUDIO COMPRA + REFORMA
Déjanos tus datos básicos y revisamos qué puntos conviene estudiar antes de avanzar.