01
La entrada deja de ser el único muro
No tener todo el ahorro no siempre impide estudiar la compra, pero obliga a revisar mejor el perfil y la operación.

HIPOTECA 100% · ANDALUCÍA
Comprar vivienda sin tener toda la entrada no siempre es imposible. En determinados expedientes puede estudiarse una financiación que alcance el 100% del precio de compra, siempre según el perfil, la vivienda, la operación y los criterios de la entidad.
Revisamos ingresos, estabilidad, deudas, ahorro disponible, gastos, precio de compra y cuota sostenible para saber si tiene sentido avanzar y qué conviene preparar antes de asumir compromisos.
CUANDO FALTA ENTRADA
Una hipoteca 100% no es automática ni encaja en todos los perfiles. Lo importante es revisar si el conjunto de la operación tiene una base razonable antes de descartarla o moverla demasiado pronto.
No tener todo el ahorro no siempre impide estudiar la compra, pero obliga a revisar mejor el perfil y la operación.
Ingresos, deudas, ahorro, cuota objetivo, vivienda y estabilidad pesan tanto como el porcentaje de financiación.
Una respuesta rápida no siempre refleja el potencial real de un expediente que todavía no está bien preparado.
Con los datos ordenados es más fácil saber si conviene avanzar, preparar mejor el caso o esperar.
RECURSO GRATUITO
Recíbela por email para revisar ahorro, cuota, deudas, documentación y puntos de riesgo antes de reservar o firmar arras.
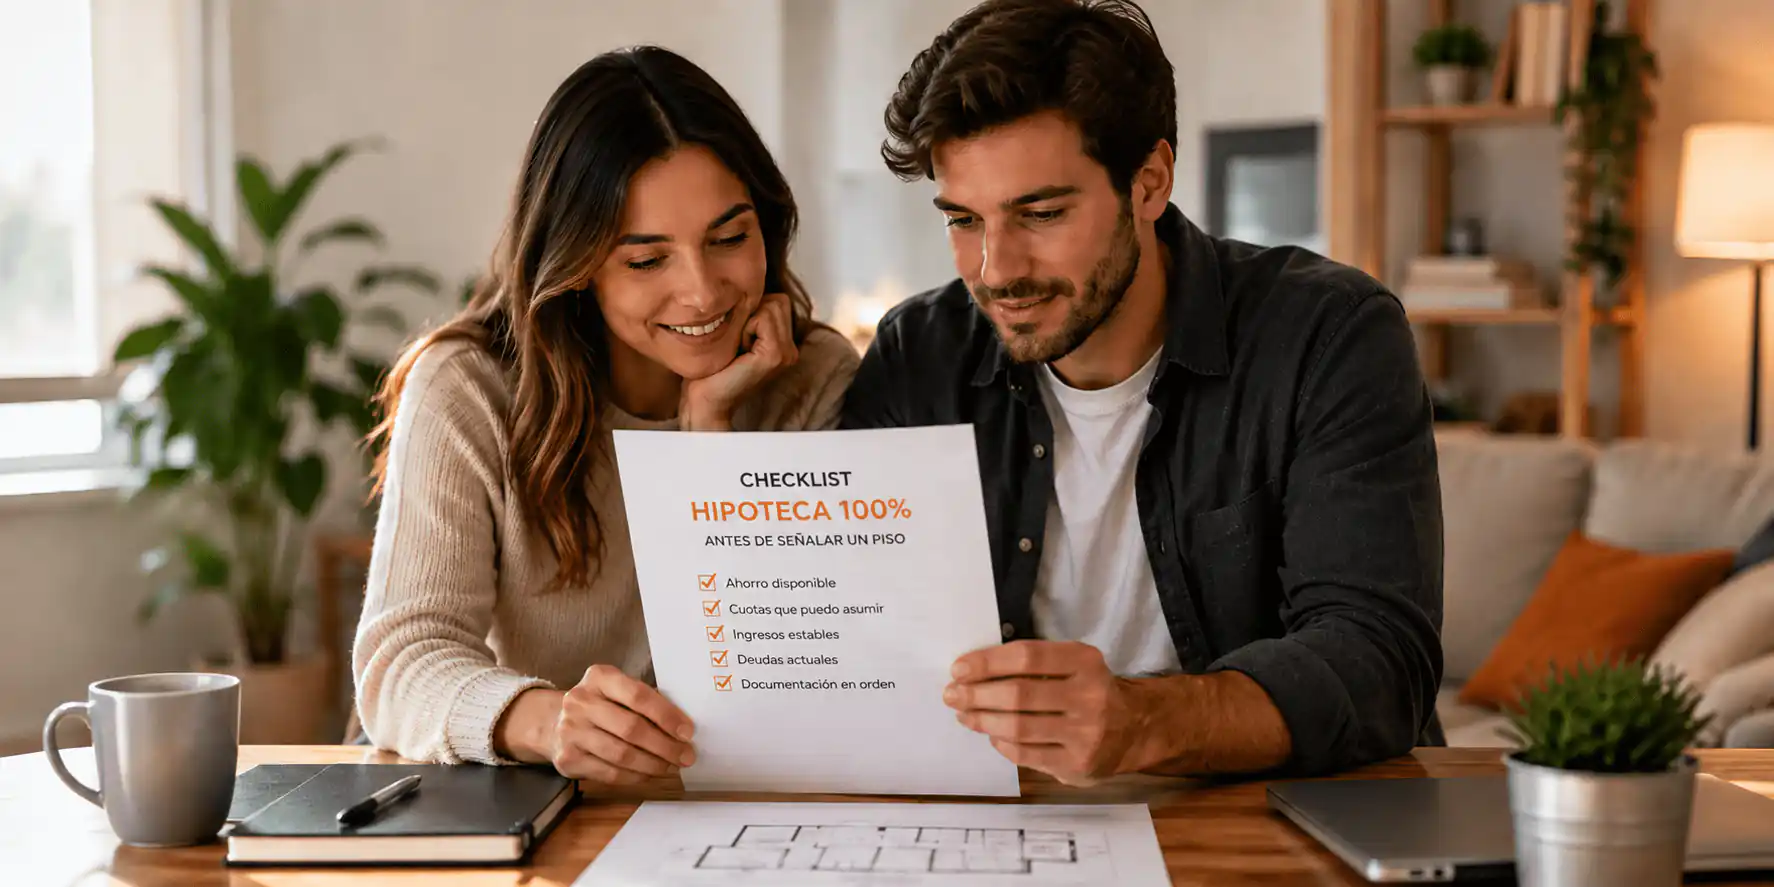
GUÍA HIPOTECA 100%
Te enviamos la checklist y podrás detectar qué documentación conviene ordenar y qué números revisar antes de dar el siguiente paso.
REQUISITOS
No hay una lista mágica. Se estudia el conjunto del perfil y de la compra para saber si la operación tiene sentido y puede sostenerse.
Nóminas, actividad, continuidad de ingresos y capacidad para sostener la cuota de forma prudente.
Préstamos, tarjetas, cuotas activas y margen mensual real después de asumir la hipoteca.
Aunque se estudie financiación alta, hay que revisar gastos de compra y el colchón que quedaría después de firmar.
Un expediente incompleto puede frenar una operación que quizá sí tenía recorrido si estuviera bien ordenada.
Precio, estado, ubicación, tipo de inmueble y coherencia entre compra y tasación influyen en el estudio.
No basta con que una cuota “salga”. Tiene que encajar con tu economía real y dejar margen suficiente.
NUESTRO ENFOQUE
No basta con querer una hipoteca 100%. La diferencia suele estar en cómo se prepara el expediente antes de mover la operación.
CÓMO FUNCIONA
Primero analizamos la situación, después ordenamos lo que falte y solo cuando existe una base razonable definimos el siguiente movimiento.
Ingresos, estabilidad, ahorro, deudas, cuota objetivo, vivienda y plazos de la operación.
Detectamos documentación incompleta, deudas que pesan, ahorro insuficiente para gastos o plazos demasiado ajustados.
Valoramos si tiene sentido estudiar una financiación alta, reforzar el expediente o esperar antes de comprometerte.
CALCULADORA
La calculadora es orientativa y no sustituye un estudio de viabilidad, pero te ayuda a entender mejor el importe, el plazo y la cuota mensual antes de revisar el expediente completo.
Capital financiado: - €
Cuota mensual aproximada: - €
Total pagado: - €
Intereses totales: - €
Porcentaje de ingresos destinado a la cuota: -
SEGÚN TU PERFIL
Estas páginas profundizan en los perfiles más habituales sin perder de vista que la aprobación y las condiciones dependen siempre del expediente y de la entidad.
Funcionarios, interinos, docentes, sanitarios, cuerpos de seguridad y otros empleados públicos.
Ver hipoteca 100% para funcionarios →Compradores jóvenes con ingresos que todavía no han acumulado toda la entrada necesaria.
Ver hipoteca 100% joven →Familias que necesitan una vivienda adecuada y deben cruzar ingresos, gastos familiares y margen mensual.
Ver hipoteca 100% para familias →Comprar entre dos exige revisar estabilidad, deudas de cada titular, ahorro y cuota objetivo.
Ver hipoteca 100% para parejas →Perfiles que quieren saber si su estabilidad y capacidad de pago permiten estudiar financiación alta.
Ver hipoteca 100% para mayores de 35 →Tener poco ahorro no siempre cierra la puerta, pero obliga a revisar especialmente gastos y colchón final.
Ver hipoteca 100% con poco ahorro →Cuando compra un solo titular con hijos a cargo, el margen mensual y los gastos familiares pesan especialmente.
Ver hipoteca 100% monoparental →Conviene ordenar ingresos, cargas, vivienda anterior, pensiones, préstamos y capacidad real antes de comprar de nuevo.
Ver hipoteca 100% después de un divorcio →
ERRORES A EVITAR
EJEMPLO ORIENTATIVO
Imagina una pareja que vive de alquiler y recibe la posibilidad de comprar una vivienda, pero no dispone del ahorro habitual para la entrada. Antes de decidir con presión conviene revisar ingresos, estabilidad, deudas, ahorro disponible, gastos de compra, precio de la vivienda y una cuota sostenible.
Con esos datos puede hacerse un preestudio para valorar si existe una base razonable para estudiar financiación alta y qué documentación o ajustes necesita la operación. Un escenario viable no equivale a una aprobación: el porcentaje y las condiciones finales dependen siempre del perfil, la vivienda, la operación y la entidad.
PREGUNTAS FRECUENTES
En algunos casos puede estudiarse una financiación que llegue al 100% del precio de compra, pero depende del perfil, la operación, la vivienda y los criterios de la entidad. No es automática ni está garantizada.
Suelen pesar ingresos demostrables, estabilidad, endeudamiento, historial bancario, ahorro para gastos, documentación clara, una vivienda coherente y una cuota sostenible.
No necesariamente. Financiar el 100% del precio de compra no equivale a financiar impuestos, notaría, registro, gestoría u otros gastos. Esos costes deben revisarse aparte.
No. Aunque se estudie una financiación alta, conviene disponer de ahorro para gastos y conservar un margen razonable después de la compra.
Puede existir recorrido en algunos casos, pero el ahorro es solo una parte del análisis. También importan ingresos, deudas, estabilidad, vivienda, gastos y cuota sostenible.
No. Son perfiles que pueden tener características favorables, pero ninguna categoría garantiza una aprobación. Se estudia el expediente completo.
Una negativa previa debe analizarse: puede deberse al perfil, al endeudamiento, la documentación, la vivienda o al criterio de esa entidad. Antes de insistir conviene entender el motivo y preparar mejor el caso si existe margen.
Cuando la cuota queda demasiado ajustada, hay deudas que pesan, falta documentación relevante, el ahorro no cubre gastos razonables o la operación necesita más tiempo para ordenarse. Esperar también puede ser una buena decisión.
SIGUIENTE PASO
Si estás valorando comprar vivienda y quieres saber si una financiación alta puede tener sentido, empezamos por revisar tu perfil, ingresos, deudas, ahorro disponible y la operación que tienes en mente.
Primera orientación normalmente en 24–48 h laborables cuando disponemos de la documentación necesaria. La viabilidad, el porcentaje de financiación y las condiciones finales dependen del perfil, la operación y la entidad.
ESTUDIO HIPOTECA 100%
Déjanos los datos básicos y revisamos tu punto de partida para orientarte sobre viabilidad, documentación y siguiente paso.
CHECKLIST HIPOTECA 100%
Te la enviamos para revisar ahorro, cuota, deudas y documentación antes de asumir compromisos.