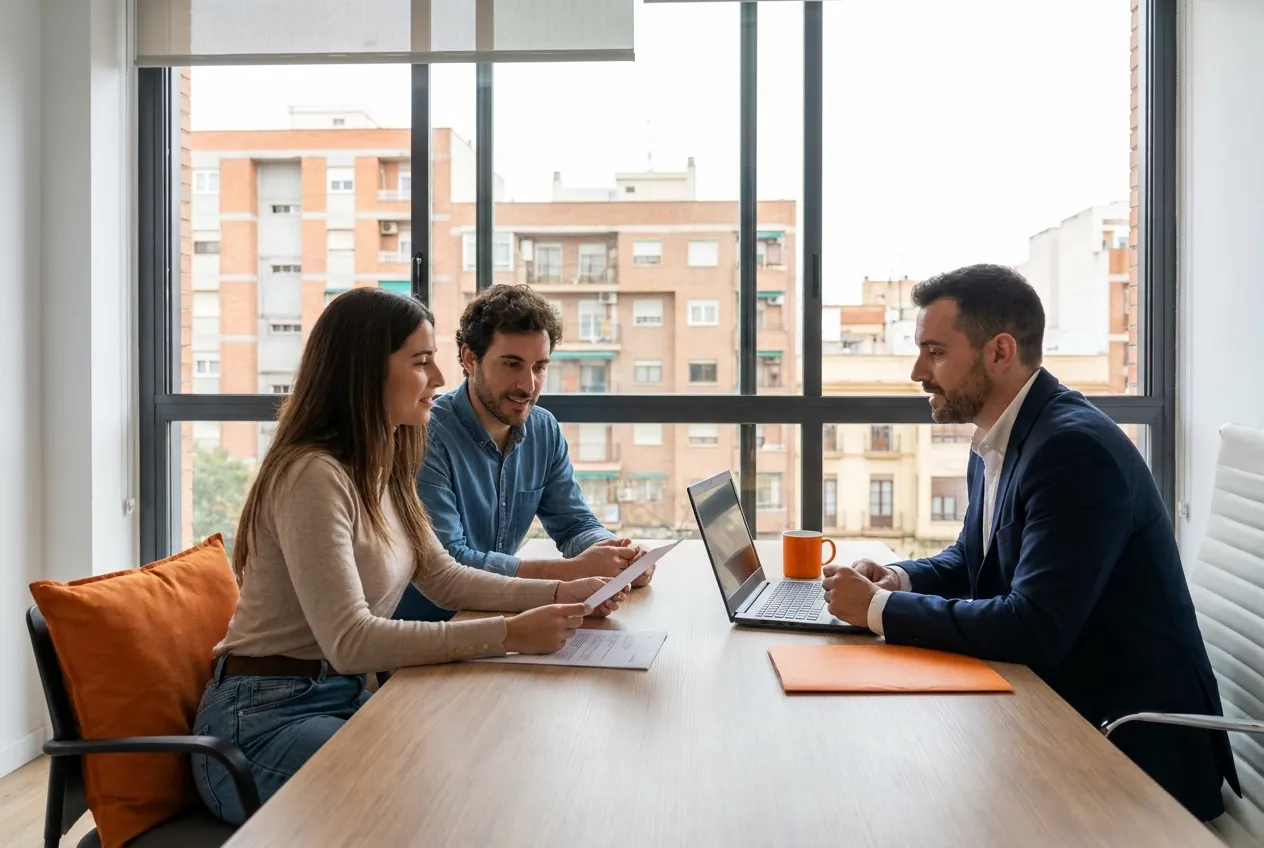
Pareja revisando su financiación hipotecaria con una asesora en Córdoba.
Estudiar ingresos, ahorro, vivienda y plazos antes de reservar reduce riesgos.

Orientación hipotecaria local

Asesor hipotecario en Córdoba

  • Pre‑OK inicial en 24 h
  • Pretasación orientativa en 24 h
  • Comparación de opciones
  • Acompañamiento hasta notaría

Antes de reservar, revisa la operación completa

No necesitas otra simulación. Necesitas saber si la compra se puede cerrar. En Fénix Capital estudiamos comprador, ahorro, deudas, documentación, precio, vivienda y estrategia bancaria como una sola operación, antes de que entregues una señal o firmes arras. Si todavía estás ordenando el expediente, revisa la documentación para pedir una hipoteca; cuando ya tengas cifras y documentos suficientes, puede tener sentido preparar un Pre-OK hipotecario antes de comprometer dinero.
Números Fénix

  • Experiencia práctica en operaciones inmobiliarias e hipotecarias.
  • Respuesta operativa inicial cuando recibimos la documentación necesaria y legible.
  • Preestudio del perfil, ahorro, deudas, vivienda y plazos.
  • Cuando existe una vivienda concreta, revisamos también los riesgos propios de esa operación.

Revisamos cada expediente antes de presentarlo y solo avanzamos cuando existe una base defendible. La aprobación y las condiciones finales dependen siempre del análisis y de la decisión de la entidad financiera.

  • Acompañamiento hasta notaría en operaciones viables y contratadas.

Qué revisa una entidad financiera antes de aprobar una hipoteca

Una entidad no estudia solo la nómina. Valora solvencia, estabilidad, deudas, ahorro, comportamiento financiero, finalidad de la compra, vivienda, tasación y coherencia documental. Los criterios cambian entre bancos. Fénix Capital es una asesoría hipotecaria independiente, no una entidad financiera. Analizamos dónde puede encajar mejor el expediente y cómo debe presentarse; la aprobación final corresponde a la entidad.

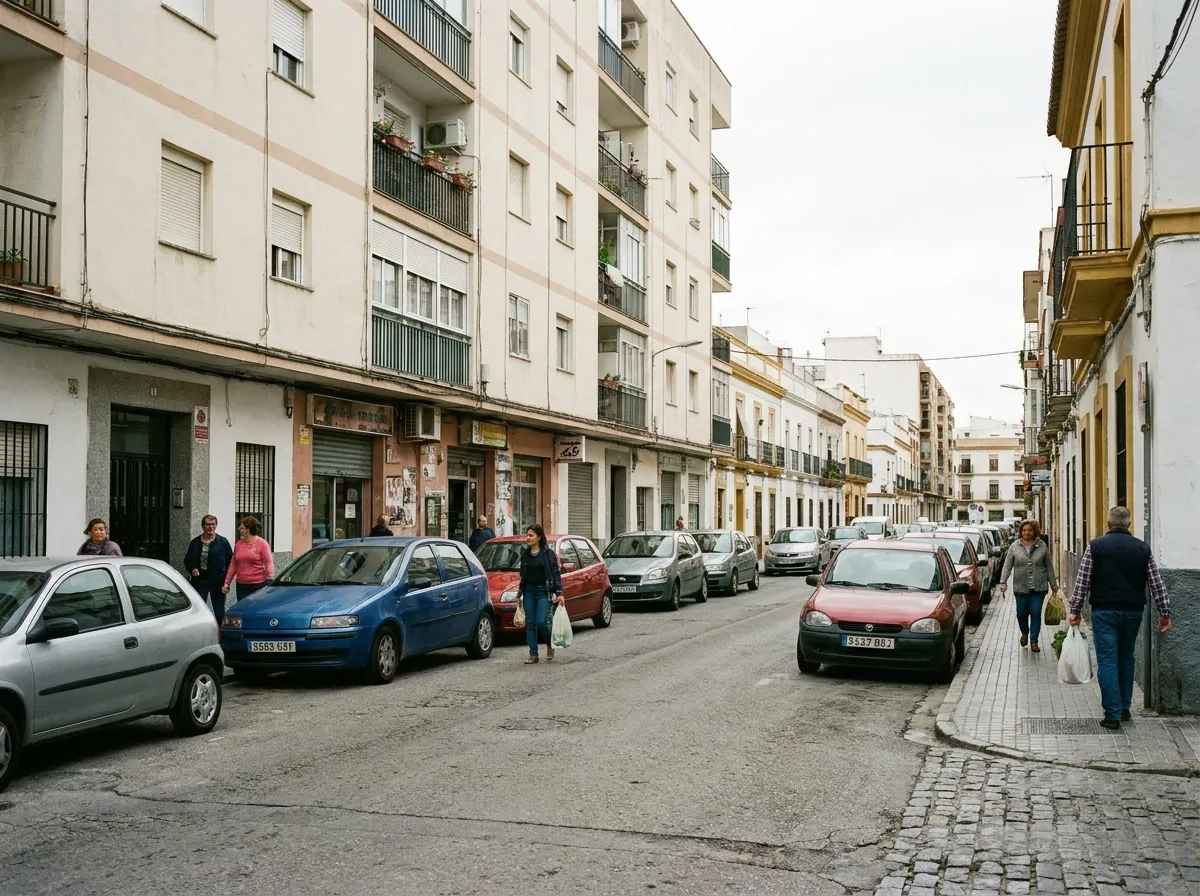
Calles y viviendas de una zona residencial cotidiana de Córdoba.
Cada barrio, vivienda y perfil comprador exige un estudio hipotecario propio.

Qué incluye la orientación inicial

Cuando recibimos la documentación necesaria, te indicamos cuál de estas tres situaciones describe mejor tu operación.

Operación preparada para avanzar

El perfil, el ahorro y la vivienda permiten preparar el expediente y estudiar alternativas.

Operación viable con correcciones

Puede ser necesario cancelar una deuda, justificar fondos, ampliar plazos, ajustar el precio o reunir documentación.

Operación que debe esperar

Cuando existe un riesgo serio, lo explicamos antes de que firmes arras o pierdas una señal.

Preestudio hipotecario en Córdoba

Revisamos ingresos, estabilidad, antigüedad laboral, deudas, tarjetas, ratio de endeudamiento, edad, plazo, composición familiar y margen después de la futura cuota. También comprobamos el ahorro para entrada y gastos, su origen, movimientos recientes, aportaciones familiares y el dinero que debería quedar disponible tras la compra.

Tu banco estudia una solicitud. Nosotros estudiamos toda la operación

Una cuota atractiva no garantiza que la compra llegue a notaría. Antes de buscar una oferta comprobamos capacidad real, ahorro, deudas, documentación, vivienda, tasación y plazos. El objetivo es evitar que una operación aparentemente viable se caiga cuando ya has comprometido dinero.

Hipotecas hasta el 100 % en Córdoba para operaciones que encajan

El 100 % no es un producto universal ni una aprobación automática. Puede ser viable en determinados perfiles y operaciones. Esta página explica el estudio general; los detalles pertenecen a la página específica de hipoteca 100 %.

Preparamos y defendemos el expediente

  • Recopilamos documentación.
  • Detectamos inconsistencias.
  • Ordenamos ingresos, deudas y ahorro.
  • Analizamos la vivienda.
  • Diseñamos una estrategia bancaria.
  • Seleccionamos alternativas cuando procede.
  • Presentamos y defendemos el expediente.
  • Comparamos condiciones.
  • Hacemos seguimiento.
  • Acompañamos hasta notaría en operaciones viables y contratadas.

Cuando ya existe una vivienda concreta

El precio de venta y el valor hipotecable no son necesariamente lo mismo. Cuando contamos con una vivienda concreta y datos suficientes, anticipamos riesgos como diferencias de valor, anexos, reformas, superficies dudosas o falta de margen de ahorro. La pretasación no sustituye una tasación homologada ni garantiza el valor final.

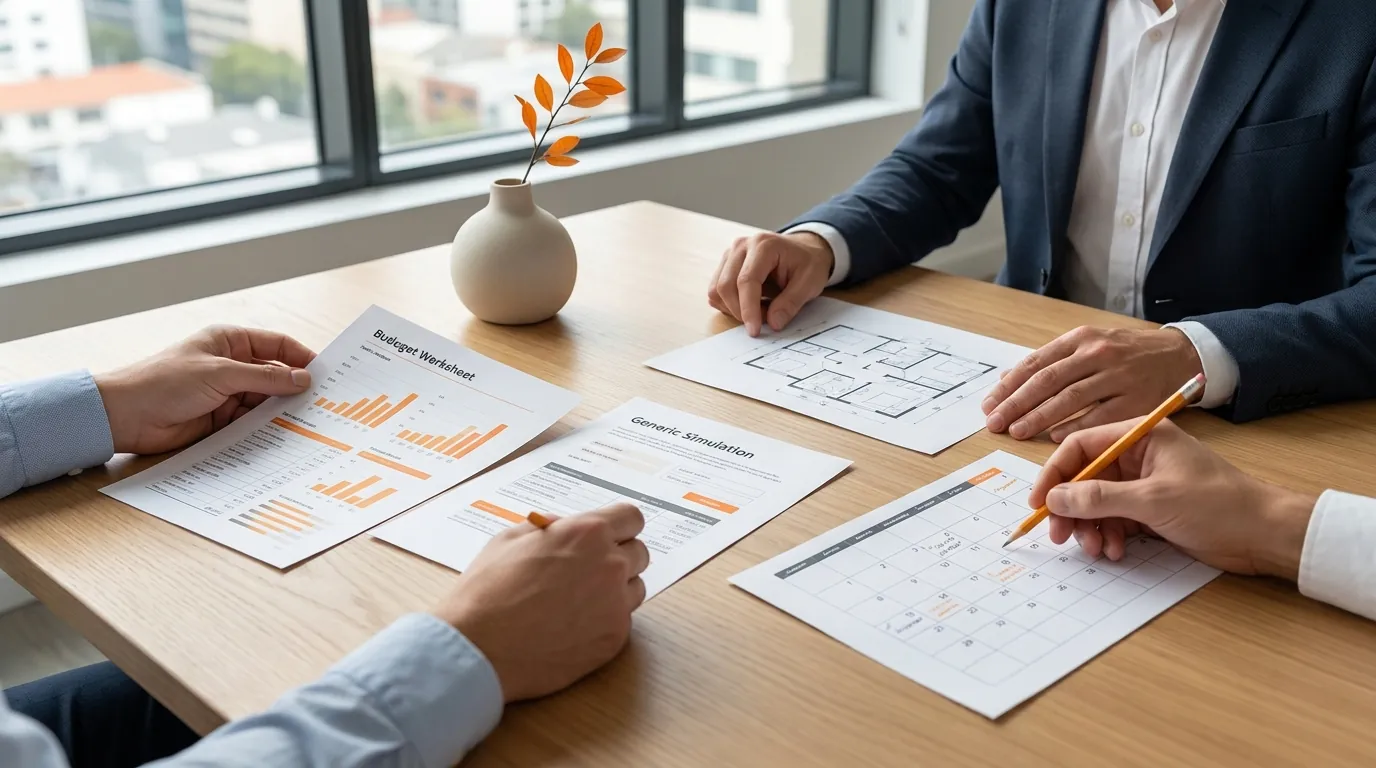
Comparación de presupuesto, ahorro y precio de vivienda en Córdoba.
La vivienda adecuada es la que encaja con el presupuesto completo, no solo con una cuota estimada.

Perfiles y soluciones hipotecarias

No todas las operaciones se analizan igual. Jóvenes, familias, funcionarios, parejas, personas separadas, compras con reforma, autopromoción o segunda vivienda pueden necesitar criterios y documentación distintos. Desde Córdoba revisamos qué vía encaja mejor antes de presentar el expediente.

También estudiamos operaciones en la provincia

No hace falta que vivas en Córdoba capital para empezar el estudio. Trabajamos con compradores de distintos municipios y adaptamos la revisión a la vivienda, al momento de compra y a los plazos de cada operación. Por ejemplo, si ya tienes una casa localizada en Puente Genil y estás cerca de firmar arras, la prioridad es comprobar financiación, ahorro y calendario antes de comprometer dinero. Si todavía estás empezando a buscar en Montilla, tiene más sentido definir primero cuánto puedes comprar con tranquilidad. Y si la compra está en Cabra, revisamos la operación concreta antes de que avances. En otros municipios de la provincia el criterio es el mismo. Primero entender tu situación y después ordenar los pasos que realmente necesitas.

Antes de reservar, revisa estas cinco cosas

  • precio total de la compra;
  • ahorro disponible para entrada y gastos;
  • deudas abiertas;
  • plazos de reserva y arras;
  • datos básicos de la vivienda.

Si todavía no has entregado una señal, revisa qué comprobar antes de reservar una vivienda. Cuando la operación esté más definida, conviene contrastar también los requisitos para pedir una hipoteca con tus datos reales.

Respuestas claras

Preguntas hipotecarias en Córdoba

¿Qué revisáis al iniciar el estudio de una hipoteca en Córdoba?

Para estudiar la preparación hipotecaria de una compra en Córdoba se ordenan identificación, recursos, vida laboral o documentación fiscal cuando proceda, movimientos bancarios, colchón y deudas. Si ya existe propiedad, se añade su referencia documental disponible. La lista definitiva depende del perfil y se contrasta mediante las guías hipotecarias para compradores. En una compra revisada desde Córdoba, la lectura específica de esta duda parte de los documentos que pueden cambiar la conclusión antes de asumir un compromiso económico. Por eso, la conclusión provisional se actualiza con la cifra acreditada más reciente. El contexto territorial se completa en la guía propietaria de la zona.

¿La orientación inicial de Fénix es una aprobación bancaria?

No. La orientación inicial de Fénix sirve para ordenar el caso, detectar riesgos y decidir los siguientes pasos. La aprobación, el importe y las condiciones finales corresponden siempre a la entidad financiera.

¿Qué utilidad tiene una pretasación orientativa antes de comprar?

Una pretasación orientativa puede ayudar a detectar si el precio y el valor esperado de la vivienda podrían exigir más aportación o un planteamiento distinto. No sustituye una tasación homologada ni garantiza el valor que aceptará la entidad financiera.

¿Trabajáis solo en Córdoba capital?

No. Atendemos operaciones en Córdoba capital y en la provincia. El estudio puede iniciarse a distancia y coordinamos la atención necesaria según la fase de la operación.

¿Sois un banco?

No. Fénix Capital es una asesoría e intermediación hipotecaria independiente. Analizamos el caso, preparamos el expediente y contrastamos alternativas; la aprobación y las condiciones finales corresponden a la entidad financiera.

¿Acompañáis hasta notaría?

Sí, en las operaciones viables y contratadas acompañamos el proceso hasta notaría, coordinando documentación, condiciones y plazos con las partes implicadas.

¿Qué documentos conviene preparar al comprar vivienda en Córdoba?

Para estudiar la preparación hipotecaria de una compra en Córdoba se ordenan identificación, flujos, vida laboral o documentación fiscal cuando proceda, movimientos bancarios, colchón y deudas. Si ya existe residencia, se añade su referencia documental disponible. La lista definitiva depende del perfil y se contrasta mediante las guías hipotecarias para compradores. En una compra revisada desde Córdoba, la comprobación asociada a la pregunta pone en relación las condiciones que siguen abiertas en el expediente antes de asumir un compromiso económico. Por eso, la conclusión provisional depende de la condición que puede alterar el resultado. El contexto territorial se completa en la guía propietaria de la zona.

¿Cómo se calcula un presupuesto prudente al comprar vivienda en Córdoba?

El presupuesto combina precio, aportación, importes adicionales, cuotas vigentes y margen después de la compra. En Córdoba no se presume un porcentaje ni un precio local universal. Se trabajan escenarios con cifras acreditadas y se reserva capacidad para una valoración o gasto diferente de lo previsto. En una compra revisada desde Córdoba, el contraste de este punto se apoya en el dato pendiente y su fuente acreditativa antes de fijar el paso siguiente. Por eso, la respuesta operativa queda vinculada a la condición que puede alterar el resultado.

Da el siguiente paso con los números claros

Revisamos tu punto de partida, qué documentación falta y cuál es el siguiente paso razonable antes de comprometer dinero.

Cuéntanos tu operación

Déjanos tus datos y una breve explicación para preparar la primera revisión.